- 9 мин
- 5
«Все проиграли». Кто наживается на взносах на пенсию
Накопительная пенсионная система невыгодна как гражданам, так и государству, пишет в своей колонке для RTVI депутат Госдумы, доктор экономических наук Оксана Дмитриева.
На Петербургском международном экономическом форуме президент госкорпорации развития ВЭБ Игорь Шувалов заявил, что доходность, которую обеспечивает государственная управляющая компания по обязательному накопительному элементу пенсии (ВЭБ.РФ) выше, чем в негосударственных пенсионных фондах. Как пишет в своей колонке для RTVI депутат Госдумы, доктор экономических наук Оксана Дмитриева, сама накопительная пенсионная система невыгодна как гражданам, так и государству.
Страховая пенсионная система выгоднее накопительной
С 2002 по 2014 годы в стране осуществлялась пенсионная реформа. Шел переход к частично накопительной пенсионной системе, когда граждане вместо уплаты взносов на страховую часть пенсии в обязательном порядке отчисляли на ее накопительную часть. В полной мере это коснулось граждан 1967 года рождения и младше. С 2002 по 2014 год в течение 12 лет от 4% до 6% взносов на обязательное пенсионное страхование не отчислялись на страховую часть пенсии, а направлялись на накопительную.
Возникает первый вопрос, что более выгодно конкретному человеку — накопительная или страховая пенсия? Когда реформа только обсуждалась в начале 2000-х годов я доказала математически, что накопительная пенсионная система заведомо менее эффективна, чем страховая, основанная на договоре поколений. Суть доказательства состояла в том, что в масштабе всей страны накопительная часть не может расти быстрее, чем ВВП, поэтому отказываться от страховых принципов нет смысла даже частично.
На деле всё оказалось ещё хуже. С 2002 по 2026 год номинальный ВВП вырос в 19 раз, страховая пенсия за счёт индексации выросла в 13,7 раза, а накопительная часть пенсии (доходность по расчётам ВЭБа, без вычета вознаграждения управляющей компании) — всего в 5,33 раза. То есть накопительная часть росла более чем вдвое медленнее, чем страховая.
Таким образом, даже в случае существенного отставания индексации страховых пенсий от экономических возможностей государства, на длительном временном периоде она оказывается выше, чем доходность по накопительной пенсии.
Как работает накопительная пенсионная система
В обязательной накопительной пенсионной системе можно было оставаться молчуном, и тогда все уплаченные взносы на накопительную часть пенсии передавались в государственную управляющую компанию ВЭБ.РФ. Либо вы могли выбрать негосударственный пенсионный фонд (НПФ).
НПФы продолжают проводить агрессивную рекламную кампанию.
Хотя обязательные отчисления на накопительную часть пенсии перестали производить начиная с 2014 года, право перевода накоплений в НПФ сохраняется, чем те активно пользуются в борьбе за клиентов.
К началу 2026 года общие активы по обязательному пенсионному накопительному элементу составили 6385,6 млрд рублей. При этом на НПФ приходится 3553,7 млрд рублей, то есть 55%. По количеству застрахованных лиц в СФР, то есть в ВЭБе, — чуть более 50%. Понятно, что НПФ в своих рекламных кампаниях боролись за клиентов с большими накоплениями по обязательному накопительному элементу.
Сразу следует оговориться, что информации по НПФ неполная и поступает с опозданием, поэтому сравнить деятельность НПФ с ВЭБом за весь период не удастся. Однако и по тем периодам, по которым данные представлены, они чрезвычайно информативны и результаты буквально сенсационны. А теперь рассмотрим, кто эффективнее управляет средствами пенсионеров — ВЭБ под контролем Пенсионного фонда или НПФ под контролем Минфина.
Прежде чем сравнивать доходность нужно отметить, что государственная управляющая компания ВЭБ, никуда не исчезала. А вот с негосударственными пенсионными фондами были разные истории: появлялись и исчезали, были случаи мошеннического перевода средств по фиктивным заявлениям. При этом потерянные средства государство восстанавливает только по номиналу, и доходность не обеспечивается.
Если оставить за скобками исчезнувшие и обанкротившиеся НПФ и сравнивать с ВЭБом только оставшиеся, нужно рассмотреть две вещи: во-первых, сравнить доходность вложений до выплаты вознаграждения ВЭБа и НПФов. А во-вторых, — доходность, которая отражена на лицевых счетах и реально влияет на пенсию. Всех же интересует не то, что декларирует ВЭБ или НПФ, а то, что будет у человека на личном счете.
С 2004 по 2012 год включительно есть данные только по ВЭБу, представленные в таблице 1.
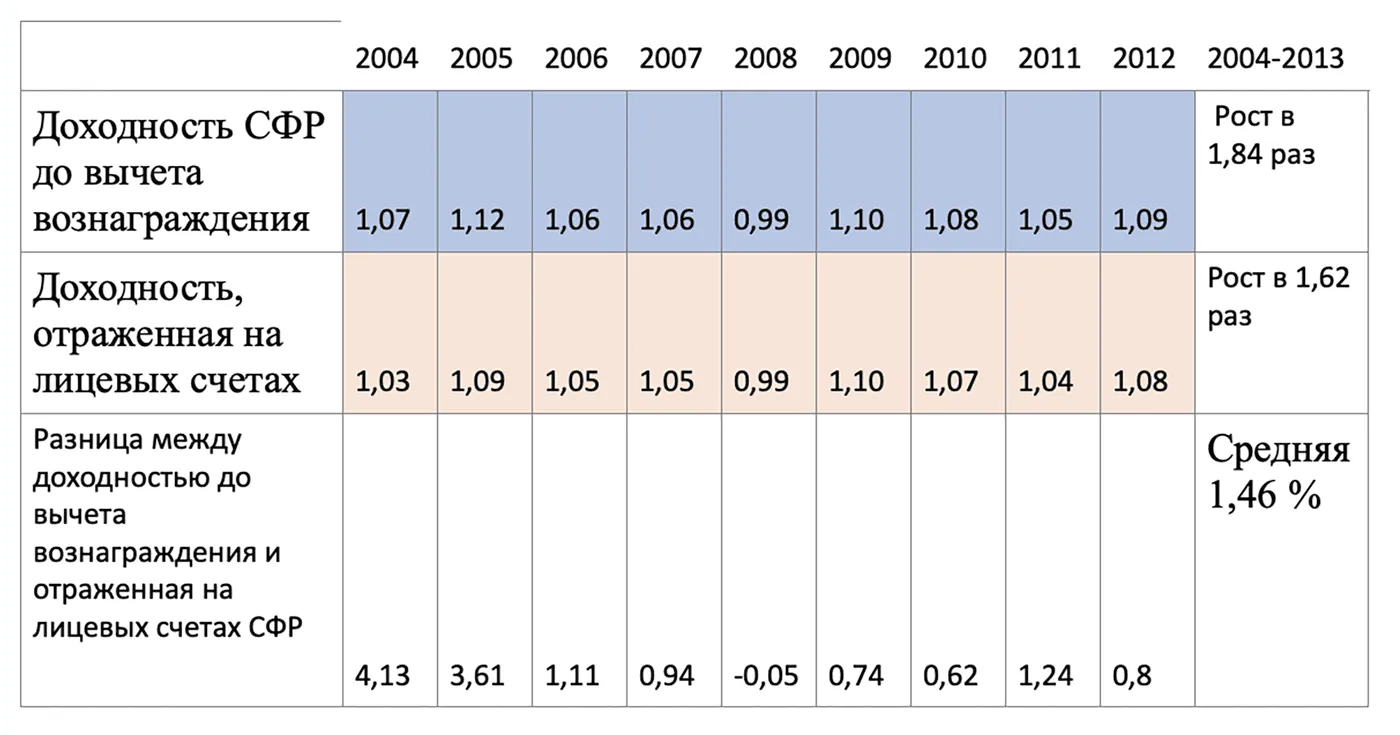
Доходность в ВЭБе по обязательным пенсионным накоплениям до вычета вознаграждения и при отражении по лицевым счетам
Разница между декларируемой ВЭБом доходностью и той, что реально отражается на лицевых счетах, в среднем за 2004-2012 год составила 1,46% в год. Взносы, поступившие в ВЭБ в 2004 году, выросли в 1,84 раза. Те же накопления, которые отражены на лицевых счетах застрахованных и будут служить основой для расчета будущих накопительных пенсий, выросли всего в 1,62 раза. Разница — то, что ВЭБ забрал себе. Следует однако отметить, что с течением времени аппетиты по выплате вознаграждения у ВЭБа уменьшаются, что будет более очевидно при рассмотрении следующего временного периода.
Кто лучше инвестирует
Поскольку по НПФ представлены данные только с 2013 года, то целесообразно сравнить доходность до выплаты вознаграждения по СФР и НПФ за этот период.
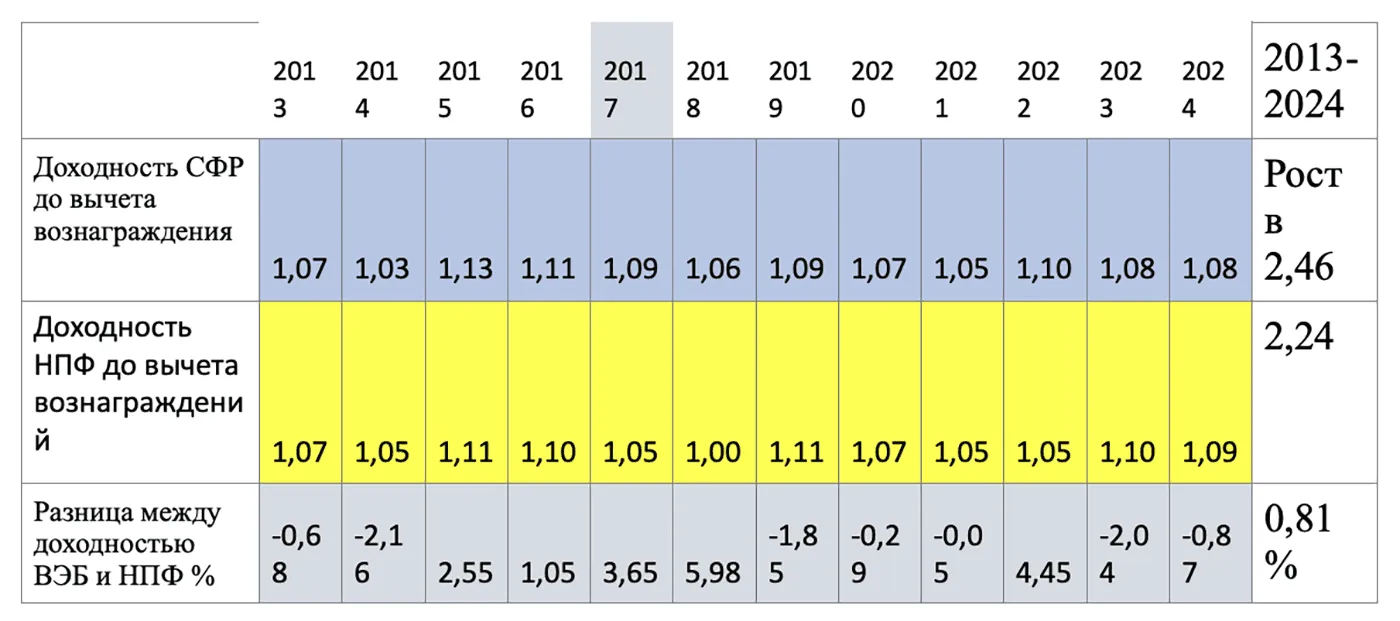
Доходность до выплаты вознаграждения в СФР (ВЭБ) и НПФ 2013-2024 гг.
Доходность до выплаты вознаграждения в ВЭБе, то есть в управляющих компаниях, контролируемых СФР, в среднем на 0,81% выше. Поэтому пенсионные накопления с 2013 года по 01.01.2025 в ВЭБе выросли в 2,46 раз, а в НПФ — в 2,24 раза. Поэтому эффективность инвестирования в ВЭБе лучше, чем в среднем по НПФам.
Однако ситуация еще сильнее отличается, если мы будем сравнивать то, что интересует будущих пенсионеров более всего — как это отражается на лицевых счетах.
Кто больше забирает себе
Для ответа на этот вопрос следует сравнить разницу в доходности до выплаты вознаграждения с доходностью, отраженной на лицевых счетах в СФР (ВЭБ) и НПФ, представленных в таблице 3.
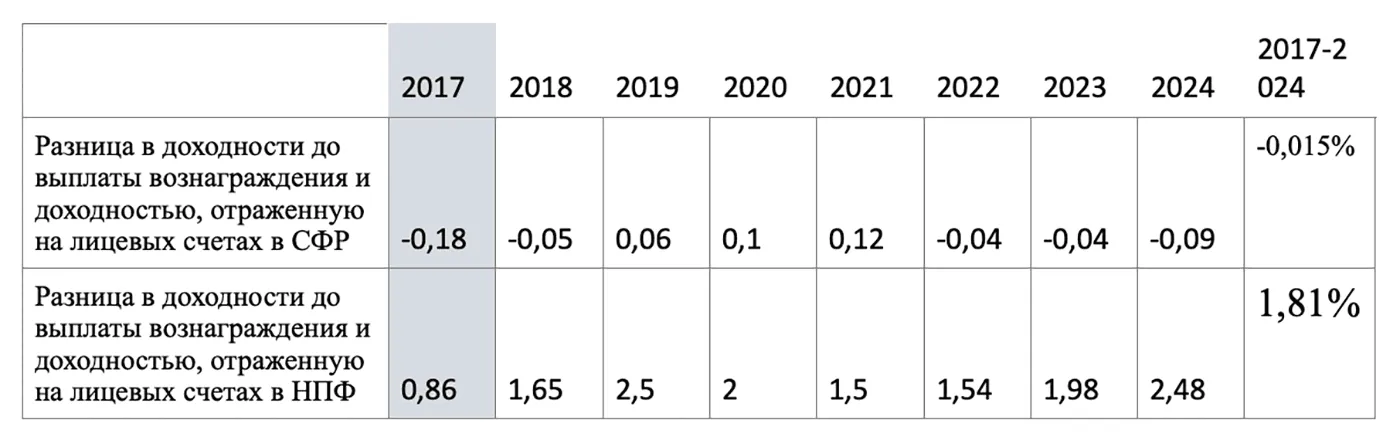
Доходность до выплаты вознаграждения в СФР (ВЭБ) и НПФ 2013-2024 гг.
В последние годы можно сказать, что ВЭБ почти ничего не брал и работал «за навар от варки яиц», как в старом анекдоте.
По мере приближения сроков выплат накопительных пенсий ВЭБ и СФР были вынуждены подтягивать доходность, отраженную на лицевых счетах, ближе к темпам индексации страховой пенсии. При этом разница в доходности до выплаты вознаграждения и отраженной на лицевых счетах оказалась за указанный в таблице период отрицательной. То есть с 2017 по 2025 годы ВЭБ не имел вознаграждения и дохода от операций с обязательными пенсионными накоплениями граждан и вынужден был дотировать эту систему за счет другой активности.
Пример ВЭБ показывает, что доход в рыночной системе инвестирования средств не может обеспечить доходность равную или превышающую индексацию в страховой пенсионной системе даже в те периоды, когда индексация страховых пенсий существенно отстает как от роста средней заработной платы, так и от роста ВВП.
НПФ формально относясь к некоммерческим организациям, имея регулятором Минфин и ЦБ, но прежде всего обеспечивают собственное вознаграждение и финансовую устойчивость. Поэтому разница в среднем за год между доходностью до вычета вознаграждения и доходностью, отраженную по лицевым счетам, у них составляет 1,81% ежегодно, что и объясняет тот факт, что заработная плата в НПФ одна из самых высоких по стране.
«Молчуны» выиграли
Имея более высокую доходность до выплаты вознаграждения за счет большей эффективности управления средствами и с учетом того, что с 2017 года ВЭБ в среднем не имел вознаграждения за работу с пенсионными накоплениями, ВЭБ обеспечил доходность почти на 3% больше, чем в НПФ в среднем за год.
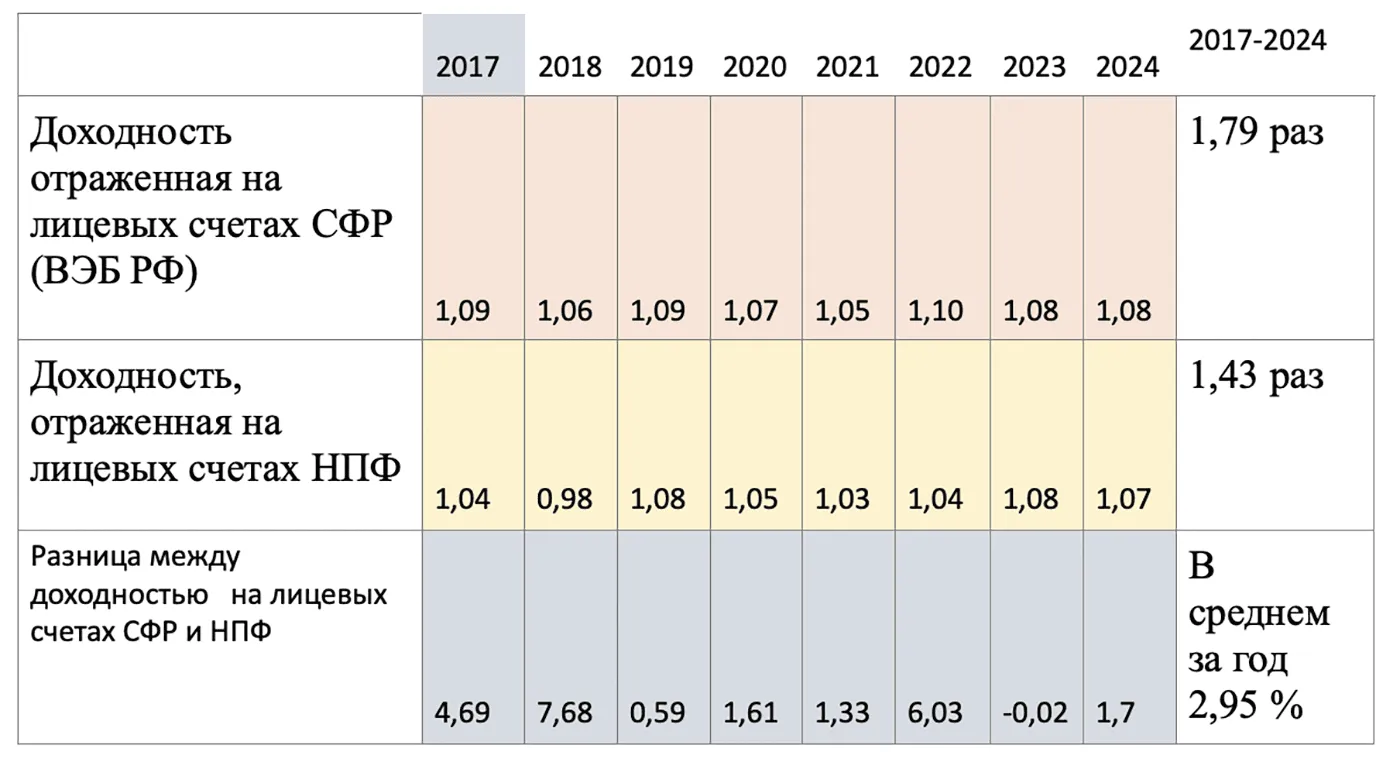
Доходность до выплаты вознаграждения в СФР (ВЭБ) и НПФ 2013-2024 гг.
С 2017 года в НПФ накопления, отраженные на лицевых счетах, выросли в 1,43 раза, а в ВЭБе в 1,79 раз.
Кто выиграл, кто проиграл:
- Обязательная накопительная пенсионная система менее эффективна, чем страховая, основанная на договоре поколений, поэтому все участники проиграли.
- Попытка приблизить доходность по обязательным пенсионным накоплениям к размеру индексации страховых пенсий требует дотирования этих операций за счет иной активности государственной управляющей компании. В итоге ВЭБ, как минимум, не выиграл.
- «Молчуны» выиграли от того, что оставались «молчунами», как за счет того, что ВЭБ лучше инвестирует, так и за счет того, что в последние годы ничего себе не брал. Но при этом проиграли по первому пункту.
- От реформы введения частичной обязательной накопительной пенсионной системы выиграли и продолжают выигрывать только НПФ. Это объясняет их активную рекламную кампанию.
А надо ли это пенсионерам и государству?
Мнение автора может не совпадать с мнением редакции