

Военные риски стали новой реальностью для глобального бизнеса. Собственники жилья и коммерческой недвижимости все чаще задаются вопросами: кто компенсирует ущерб от ракетных атак, что происходит с ипотекой, арендой и работой предприятия, если объект поврежден или уничтожен, и способно ли государство обеспечить предсказуемые правила в чрезвычайной ситуации. Алексей Коваленко, международный адвокат, основатель PCP Global, рассказывает RTVI, какие ответы на эти угрозы нашли страны с разными моделями защиты собственности от военных и катастрофических угроз.
Специфика военных рисков
После атак беспилотников на объекты Wildberries летом 2026 года государство ввело специальные меры для пострадавших продавцов. При ущербе свыше 5% дохода за 2025 год они могут получить годовую отсрочку по ряду налогов и страховых взносов с последующей рассрочкой, а до конца 2026 года — освобождение от части налоговых проверок. Для компаний и ИП, зарегистрированных с 1 декабря 2025 года, порог в 5% не действует. Но эти меры не отвечают на главный вопрос: кто возместит стоимость уничтоженного товара, оборудования, здания и потерю дохода от остановки бизнеса?
Страховой рынок хорошо работает там, где убытки относительно независимы друг от друга: пожар на одном складе не означает, что одновременно сгорят десятки других. Военный риск устроен иначе. Одна массированная атака может одновременно повредить жилые дома, склады, производства, автомобили и инфраструктуру. Возникает коррелированный катастрофический риск, который трудно диверсифицировать.
Именно поэтому стандартные имущественные полисы во многих странах исключают военные действия. Специализированные продукты существуют — страхование от политического насилия, терроризма и диверсий, а также непосредственно военных рисков. Однако в момент резкого роста угрозы оно становится дороже, страховщики сокращают лимиты, а перестраховщики — объем покрытия.
Получается парадокс: чем нужнее защита от военного риска, тем труднее купить ее на рынке.
Частного страхования становится недостаточно. Тогда часть риска переходит от собственника и страховщика к государству.
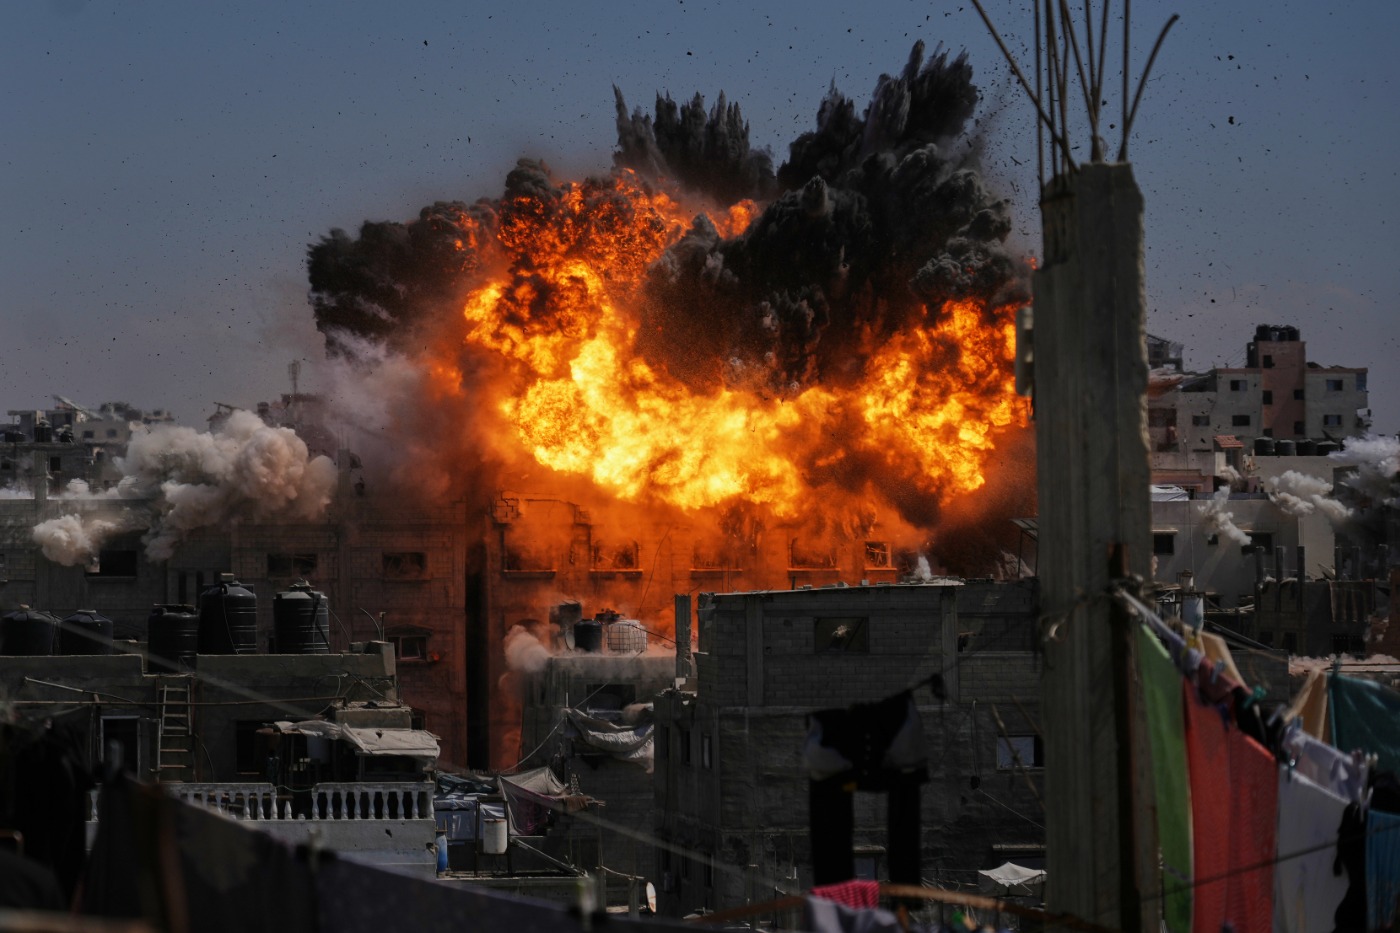
Jehad Alshrafi / AP
Государство как страховщик от войны в Израиле
Одна из наиболее проработанных систем компенсации военного ущерба действует в Израиле. Ее основа — Закон о налоге на имущество и компенсационном фонде 1961 года. Ущерб от войны и враждебных действий, подпадающий под действие закона, компенсирует государственный фонд под управлением Налогового управления Израиля.
Покупать частный полис от попадания ракеты собственнику не нужно. Механизм охватывает здания, автомобили, домашнее и коммерческое имущество, товарные запасы и инфраструктуру. Заявление подается онлайн, при необходимости ущерб оценивает специалист или инженер. Компенсацию может получить и арендатор — за принадлежащее ему имущество.
Это не безлимитная государственная страховка. Если вилла стоит 30 млн шекелей, собственник не получит эту сумму автоматически: государство компенсирует ущерб зданию и стоимость восстановления, а не рыночную цену недвижимости. Для домашнего имущества действуют отдельные лимиты, которые можно увеличить дополнительным государственным покрытием.
Для бизнеса отдельно оцениваются физические и экономические потери. При повреждении здания, оборудования или запасов компенсируется прямой ущерб: оборудование оценивается по стоимости до повреждения, запасы — по себестоимости без НДС. Для компенсации снижения оборота, расходов на зарплаты и других издержек действуют отдельные режимы. Например, в приграничных районах «красный маршрут» позволяет компенсировать потерю или недополучение прибыли.
Таким образом, Израиль разделяет компенсацию физического ущерба активу и экономических последствий его повреждения или уничтожения.
Механика компенсации
После нападения ХАМАС на Израиль 7 октября 2023 года механизм прошел крупнейший стресс-тест в своей истории. На начало войны в фонде было около 17,8 млрд шекелей. К ноябрю 2025 года выплачено около 27 млрд: 5 млрд за прямой и 22 млрд за косвенный ущерб. И после этого в фонде оставалось еще около 8,5 млрд шекелей.
Выплаты превысили первоначальный размер фонда благодаря притоку новых средств. Обычно в него направляется 25% соответствующих поступлений от налога на приобретение недвижимости, но в 2024 году государство увеличило долю до 80%, а в 2025-м — до 100%. То есть система рассчитана не только на расходование заранее накопленного резерва, но и на быстрое увеличение его финансирования при масштабном кризисе.
Фонд оплачивает и временное жилье, если недвижимость непригодна для проживания. В 2025 году пострадавшим компенсировали гостиницу или аренду, а семьям, разместившимся у родственников, — 4 тыс. шекелей в месяц.
При этом ипотека автоматически не исчезает вместе с квартирой. Кредит, залог, аренда и государственная компенсация остаются разными правоотношениями. Государство может вводить временные банковские послабления, но разрушение объекта само по себе не означает списания кредита.
Страховка с госгарантией
Государство подключается к компенсации масштабного ущерба далеко не только в Израиле. В США после терактов 11 сентября действует Программа страхования террористических рисков. Федеральный механизм включается при общих застрахованных потерях от официально признанного теракта свыше $200 млн. Каждый страховщик сначала покрывает сумму, равную 20% его прошлогодних премий по включенным в программу видам страхования, а дальнейшие выплаты делятся с государством в пропорции 20/80. Годовой лимит программы — $100 млрд.
Франция построила еще один уровень защиты. Для крупных рисков сначала работает GAREAT — объединение страховщиков и перестраховщиков, совместно покрывающих ущерб от терактов. В 2026—2029 годах объем покрытия составляет €2,8 млрд. После исчерпания этого уровня дальнейшие убытки принимает на себя перестраховочная компания CCR с неограниченным покрытием под гарантию государства. Для объектов со страховой стоимостью менее €20 млн CCR также предоставляет страховщикам неограниченное покрытие под государственной гарантией.
В Испании государственный консорциум страховых компенсаций (CCS) встроен непосредственно в систему обычного страхования и компенсирует ряд чрезвычайных рисков при наличии соответствующего базового полиса. Сам консорциум является публичной организацией, но располагает собственным имуществом и не финансирует свою страховую деятельность напрямую из государственного бюджета.
У этих конструкций есть принципиальное ограничение: большинство западных систем создавались как ответ на терроризм и другие чрезвычайные риски, но не на межгосударственную войну.
Именно этим они отличаются от израильской, где государственный компенсационный механизм распространен непосредственно на ущерб от войны и враждебных действий.
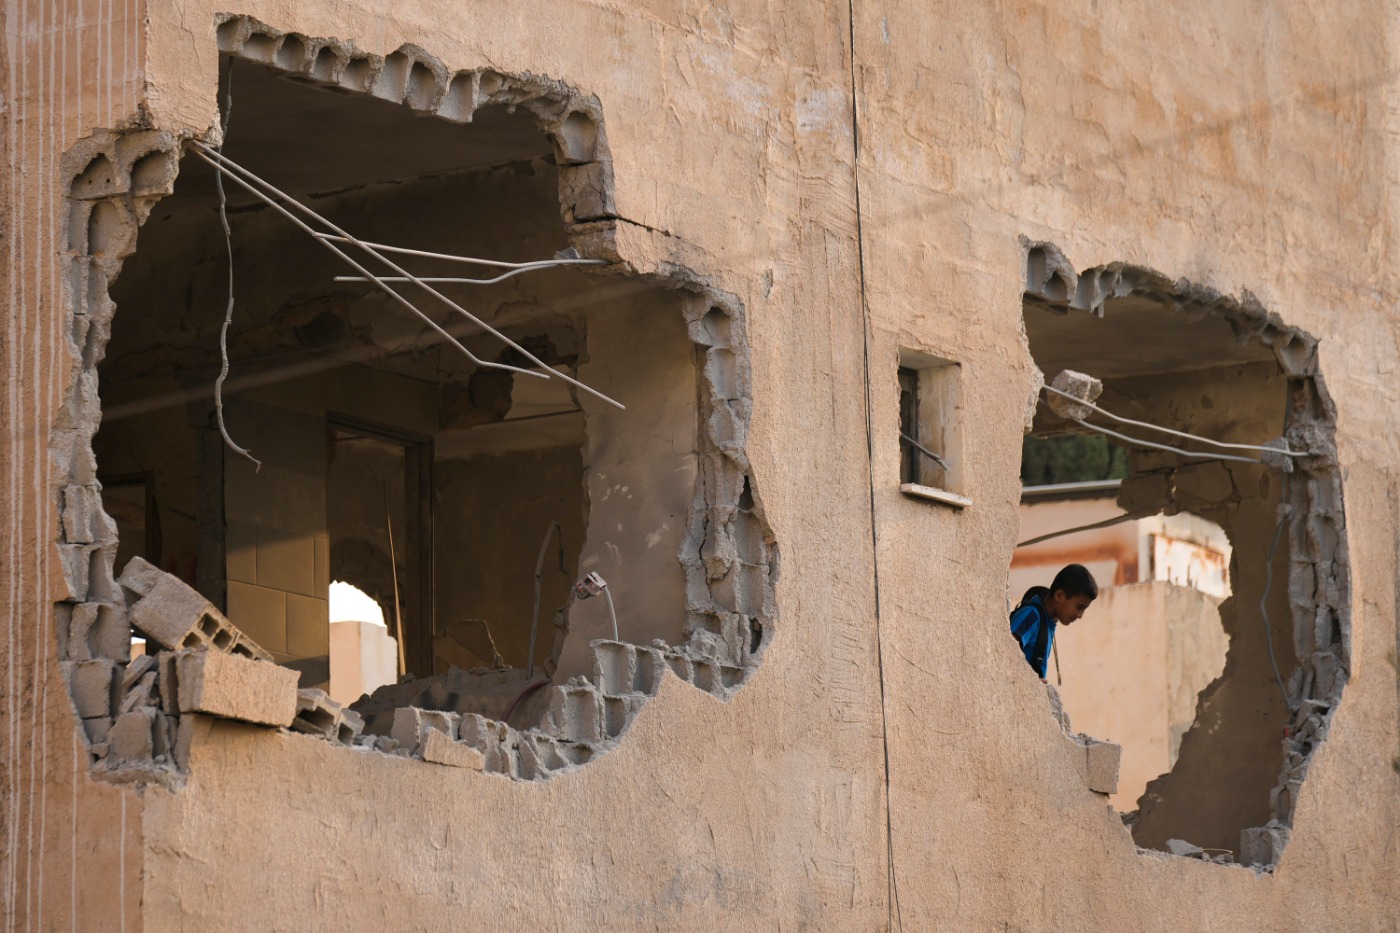
Majdi Mohammed / AP
Рыночная модель ОАЭ
Еще один подход сложился в ОАЭ, где основную роль в защите от военных и политических рисков играет развитый частный страховой и перестраховочный рынок. Специального государственного механизма, который по общему правилу компенсировал бы собственникам военный ущерб, здесь нет. Крупный бизнес может приобрести специализированную страховку от политического насилия, терроризма и диверсий. Поэтому после повреждения объекта ключевым становится вопрос о юридической квалификации события.
Террористический акт, диверсия и действия вооруженных сил — разные страховые риски. Полис может покрывать первые два и одновременно исключать классическую войну. Поэтому один и тот же физический результат — например, разрушенный склад — может иметь совершенно разные финансовые последствия для собственника в зависимости от условий договора.
Именно рыночная модель особенно уязвима к резкому росту риска. Когда угроза становится системной, перестраховочная емкость сокращается, а стоимость специализированного покрытия растет. Частный рынок способен страховать очень крупные риски, но ему значительно труднее принять ситуацию, при которой множество крупных объектов могут пострадать одновременно.
Кто заплатит
В России уже появляются отдельные механизмы защиты бизнеса от военных рисков. На 2026 год, например, продлено страхование с господдержкой для ряда видов деятельности на новых территориях: оно охватывает ущерб от диверсий, терактов, применения вооружения и военной техники, а выплаты страховщиков компенсирует Российская национальная перестраховочная компания. После атак на склады Wildberries государство выбрало другой инструмент — отсрочку налогов и страховых взносов для пострадавших продавцов. Такая мера дает бизнесу время на восстановление, но не компенсирует уничтоженный товар и не решает главный вопрос: кто принимает на себя имущественный риск.
Международный опыт показывает, что риск можно распределить по нескольким уровням. Часть остается на собственнике через франшизу, следующую принимает коммерческий страховщик, более крупные убытки — перестраховщик или национальный катастрофический пул. Государство становится последним гарантом той части риска, которую рынок объективно не способен принять.
Такая конструкция не превращает бюджет в универсальную страховую компанию, но и не оставляет собственника один на один с убытком, который невозможно нормально застраховать. Чтобы механизм работал, необходимо заранее определить, какие события относятся к военным рискам, кто фиксирует и оценивает ущерб, компенсируется ли остановка бизнеса и где заканчивается ответственность страховщика и начинается ответственность государства.
Главное здесь — предсказуемость. Система защиты собственности работает тогда, когда ответ на вопрос «кто заплатит?» известен до удара, а не определяется после него.
Мнение автора может не совпадать с мнением редакции